随着新能源汽车产业的爆发式增长,动力电池回收与报废电动汽车拆解正从边缘赛道走向舞台中央。华创环保公用团队在再生资源行业深度系列的第二篇中,聚焦这一百亿级新兴市场,剖析其驱动逻辑、产业链格局与投资机遇。
一、行业背景:新能源东风已至
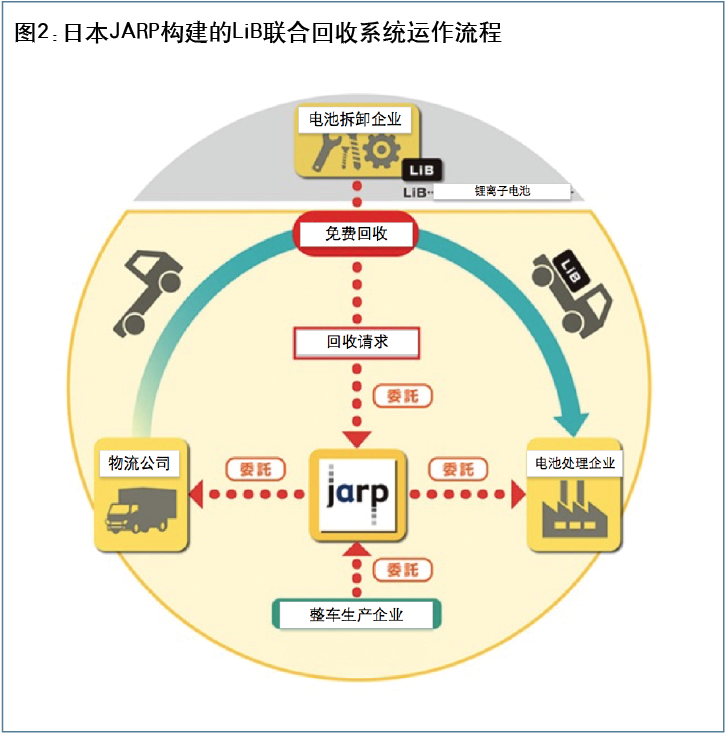
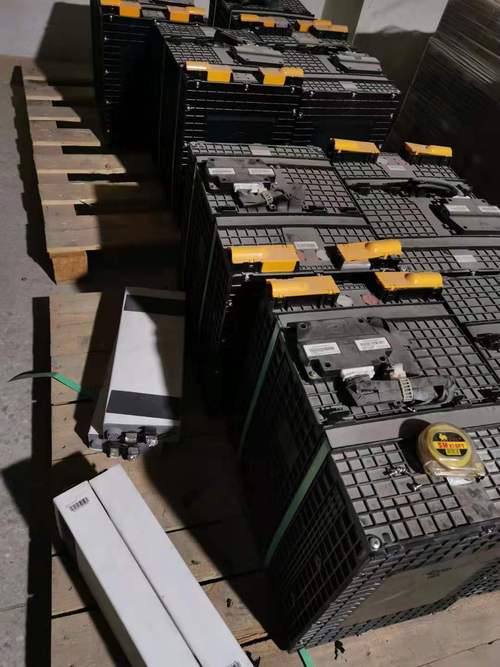
我国新能源汽车保有量已突破2000万辆,首批动力电池陆续进入退役期。预计到2030年,退役动力电池总量将超过300万吨,对应回收市场规模有望突破千亿元。政策端,《新能源汽车动力蓄电池回收利用管理暂行办法》等文件相继出台,明确了生产者责任延伸制度,为行业规范化发展奠定基础。
二、动力电池回收:模式与技术并进
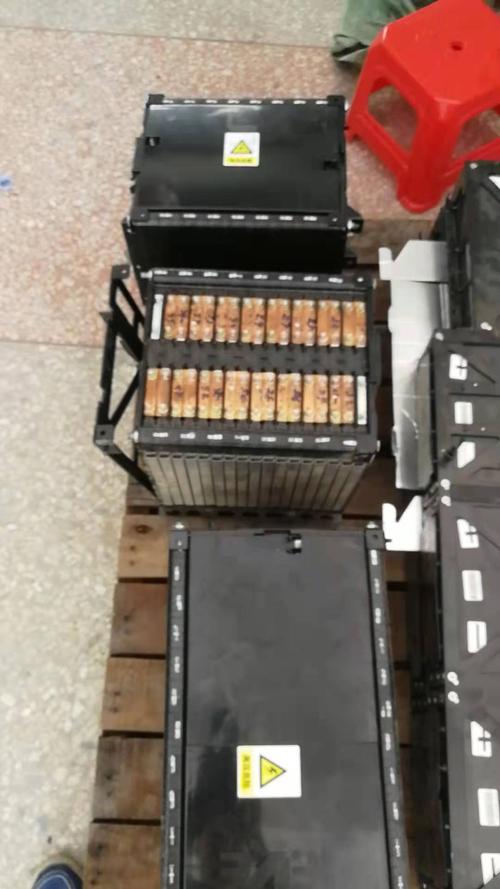
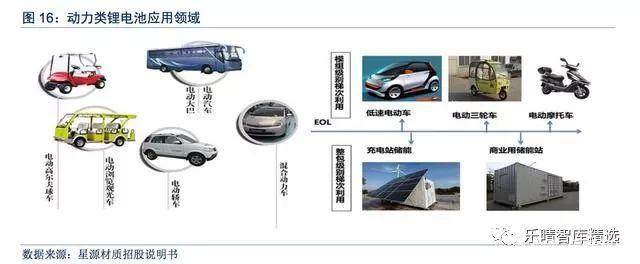
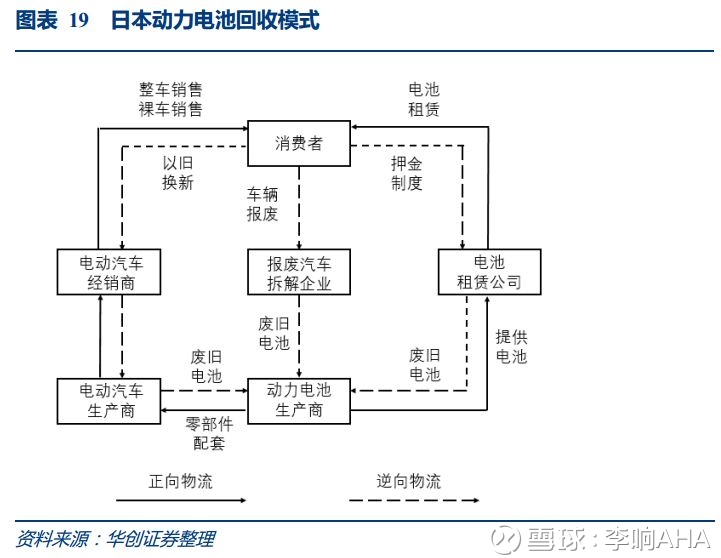
退役动力电池的回收主要分为梯次利用和再生利用两大路径。梯次利用适用于容量衰减至80%以下的电池,可应用于储能、低速车、备电等领域;再生利用则通过湿法冶金、火法冶金等技术提取锂、钴、镍等高价值金属。当前,湿法回收因其金属回收率高、能耗低而成为主流工艺。电池回收产业链上游为废旧电池来源,中游为梯次利用与再生利用企业,下游为材料再制造与终端应用。
三、报废电动汽车拆解:精细化与规范化
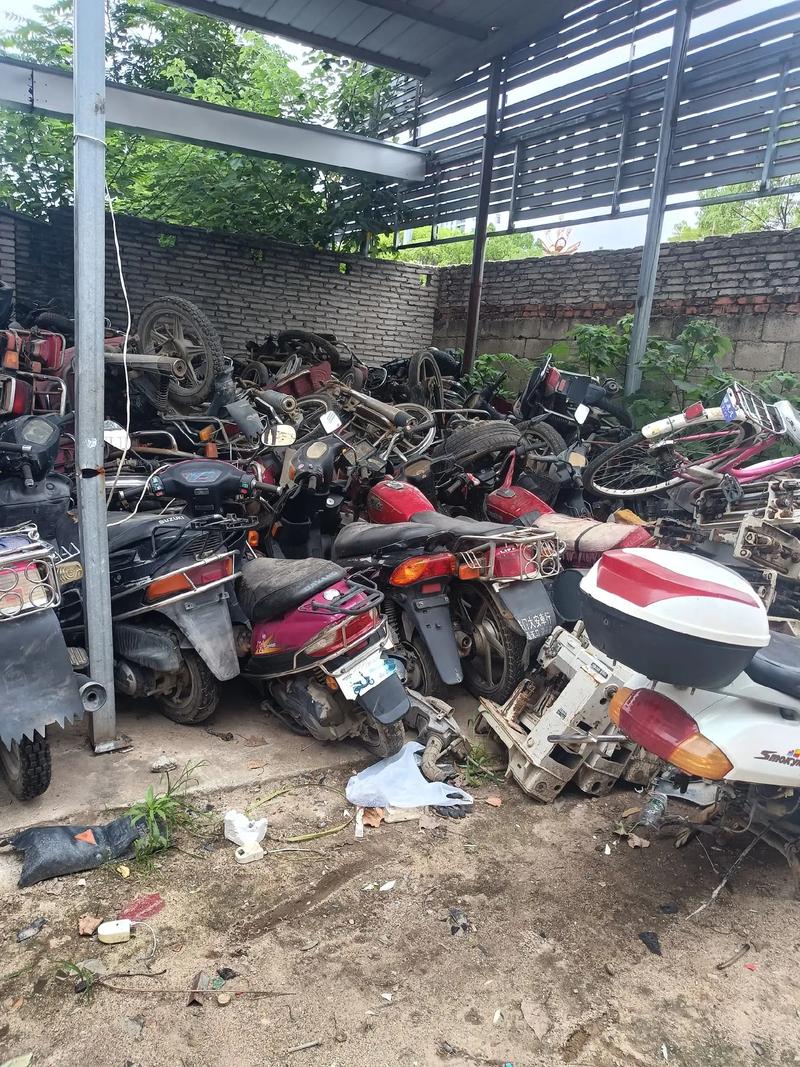
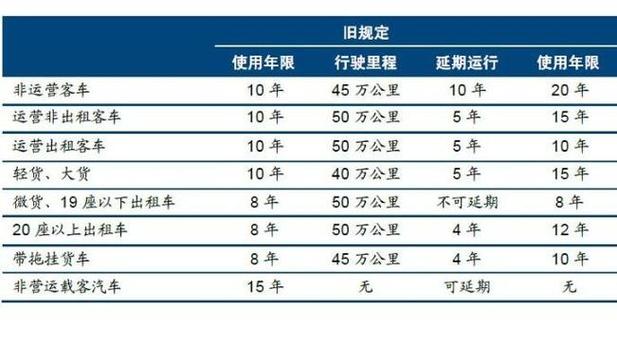
报废电动汽车拆解不仅是资源回收的起点,更是安全与环保的关键环节。拆解需遵循《报废机动车回收管理办法》及《电动汽车拆解规范》,重点包括电池包安全卸取、电解液无害化处理以及高价值零部件再制造。目前行业仍存在小作坊式拆解带来的环境污染与安全隐患,规模化、自动化拆解产线的建设迫在眉睫。
四、市场驱动与瓶颈
驱动因素:1)新能源车渗透率持续提升,退役潮加速到来;2)锂钴镍等金属资源对外依存度高,回收具有战略意义;3)碳中和发展目标下,循环经济获得政策倾斜。
主要瓶颈:1)回收渠道不规范,大量退役电池流入非正规渠道;2)拆解与回收技术标准尚不完善;3)经济性受金属价格波动影响较大;4)跨区域回收网络与物流体系有待健全。
五、投资建议与展望
建议关注三类企业:一是具备渠道优势的电池生产企业与车企合作搭建回收体系;二是拥有湿法冶金核心技术的再生利用龙头;三是布局自动化拆解装备与环保处理的设备商。长期看,随着退役潮的放量与政策体系的完善,具备技术与规模优势的正规军将主导市场,行业集中度逐步提升。
乘新能源之风,动力电池回收与报废电动汽车拆解将成为再生资源领域最具成长性的细分赛道之一。破解渠道、技术与经济性难题,构建绿色闭环,方能真正启动百亿动力。